Prevenir y cerrar brechas de salud podría generar ahorros millonarios para Colombia
13 octubre, 2026
Petro niega que aviones oficiales transportaran drogas o armas y anuncia acciones legales contra Eva Ferrer
13 octubre, 2026
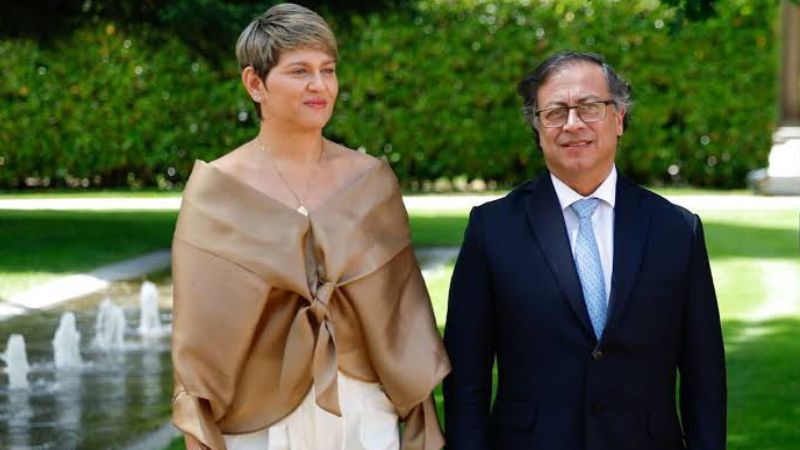
La Fundación Colombia Luz y Sonrisas, de Ana Lucía Pineda, está registrada en el Régimen Tributario Especial y puede recaudar ayudas para las víctimas del terremoto del 10 de agosto.
La DIAN confirmó que la Fundación Colombia Luz y Sonrisas, vinculada a la primera dama Ana Lucía Pineda, está habilitada para recibir donaciones y figura en el Régimen Tributario Especial (RTE). La aclaración se conoce en medio de los cuestionamientos por la recolección de ayudas destinadas a los damnificados por el terremoto del pasado 10 de agosto.
La entidad tributaria precisó que las organizaciones sin ánimo de lucro legalmente constituidas pueden recibir aportes para cumplir con su objeto social. Según la DIAN, la fundación también cuenta con el Registro Único Tributario (RUT).
“Las entidades sin ánimo de lucro legalmente constituidas pueden recibir donaciones para el desarrollo de su objeto social”, indicó la entidad al referirse a las dudas sobre la recolección de ayudas.
La DIAN explicó que recibir donaciones y otorgar beneficios tributarios a quienes las entregan son asuntos distintos. La posibilidad de recaudar recursos no depende exclusivamente de pertenecer al RTE, siempre que la organización esté legalmente constituida y actúe conforme a las normas aplicables.
La diferencia está en los certificados que pueden expedir las entidades acogidas a ese régimen. Estas organizaciones pueden entregar las certificaciones que permiten a los donantes acceder a los beneficios tributarios previstos en la normativa, de acuerdo con el artículo 1.2.1.4.3. del Decreto 1625 de 2016.
En cambio, las entidades que no pertenecen al Régimen Tributario Especial no pueden emitir esos certificados para que sus aportantes soliciten dichos beneficios. Estar fuera del RTE no significa, por sí solo, que una organización sin ánimo de lucro tenga prohibido recibir donaciones.
“La normativa tributaria distingue claramente entre la posibilidad de recibir aportes y los beneficios tributarios que estos pueden generar para los donantes”, concluyó la DIAN.
La aclaración establece el marco tributario aplicable a la fundación de la primera dama, pero no resuelve por sí sola los demás cuestionamientos relacionados con la recolección de ayudas. La atención también estará puesta en la destinación de los recursos y en la información que se entregue sobre su manejo y distribución entre las personas afectadas por el terremoto.