Corficolombiana propone que el salario mínimo de 2027 aumente máximo 8%
12 noviembre, 2026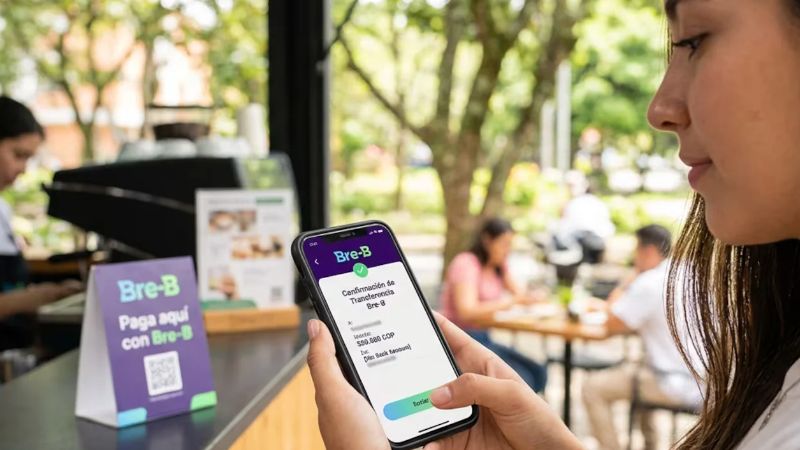
Pagos inmediatos, inteligencia artificial y conexión bancaria marcarán la gestión de liquidez de cara a 2027
● La adopción de inteligencia artificial generativa en la banca colombiana alcanzó el 86,8 % de las entidades agremiadas a Asobancaria en 2025, mientras que el uso de APIs llegó al 97,4 %.
Bre-B, el sistema de pagos inmediatos del Banco de la República, superó en su primer año los 1.700 millones de transacciones y movilizó más de $262 billones, con más de 36 millones de usuarios y 116 millones de llaves registradas. En paralelo, la banca invirtió $3,6 billones en innovación, transformación digital y ciberseguridad durante 2025, y cerca del 97 % del gremio ya adopta APIs, según Asobancaria.
El Banco de la República propone ahora extender Bre-B a pagos entre empresas, recaudos, proveedores y nómina, con funciones que se esperan durante 2027. Eso plantea un reto a las tesorerías: integrar la velocidad de los pagos con el recaudo, la conciliación y el control de saldos. No basta con mover dinero en segundos; hace falta saber, en tiempo real, con qué recursos se cuenta.
La inteligencia artificial puede facilitar el análisis de transacciones, la detección de movimientos inusuales, las conciliaciones bancarias y la proyección de flujos de caja. Su aprovechamiento depende de contar con datos confiables e integrados.
“La primera implementación de IA en la mayoría de las empresas termina amplificando el desorden de sus datos. Para gobernar estos sistemas se necesitan nuevas fuentes de verdad, con roles claros. Por ejemplo, Shinkansen es la fuente de verdad de todo lo que viene de los bancos o viaja hacia ellos: movimientos, órdenes de pago con sus confirmaciones en tiempo real cuando el riel lo soporta, saldos consolidados y flujos de caja proyectados en base a todo lo anterior. El ERP sigue siendo la fuente de verdad de la contabilidad y de los presupuestos. Así todos los agentes saben cuál es el origen correcto de los datos y cuál es el repositorio final de la información procesada”, explica Leonardo Soto, CEO y cofundador de Shinkansen.
La conectividad bancaria es el tercer frente. Las empresas que operan con varias entidades suelen gestionar pagos y saldos desde distintas plataformas, lo que dificulta consolidar la información. Integrar bancos y sistemas ERP permite centralizar operaciones, reducir procesos manuales y mejorar la visibilidad de la posición financiera. Shinkansen, fintech de infraestructura financiera y conectividad bancaria para empresas en Latinoamérica, trabaja en este tipo de integración.
De cara a 2027, la transformación de la tesorería no dependerá sólo de incorporar nuevas tecnologías, sino de la capacidad de las empresas para integrarlas en sus procesos. “El 2027 no lo ganará quien tenga más herramientas, sino quien tenga su información conectada para decidir a tiempo”, añade el CEO de Shinkansen.